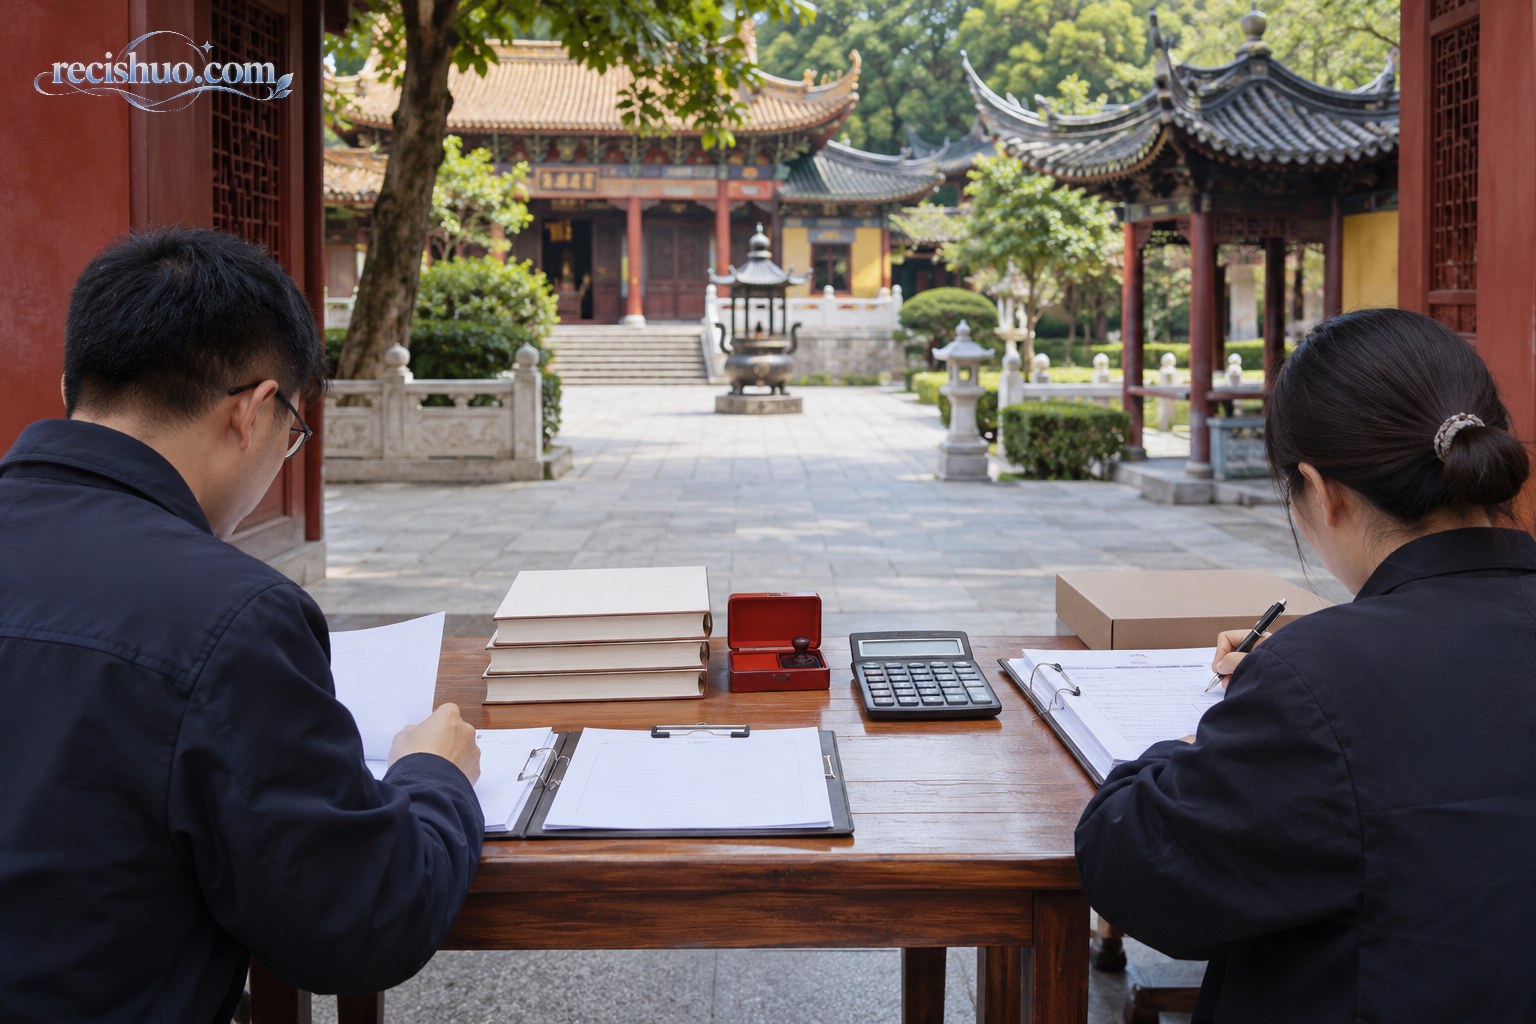
据现有公开信息,一场覆盖全国3.35万座寺院、9000座道观的财务检查正在全面铺开,核心指向十分明确:推动宗教活动场所去商业化、回归非营利属性,让资金管理更加规范、透明。
需要先说明的是,开展检查不等于这些场所已经被认定存在财务问题,也不能据此推断某家寺院或道观存在违法行为。检查的意义在于通过统一核验发现管理薄弱环节、纠正不规范做法,并建立可持续的监督机制。公众真正需要关注的,不是猎奇式猜测“查出了多少钱”,而是钱从哪里来、用到哪里去、由谁审批、如何公开。
为什么宗教活动场所需要规范财务管理
宗教活动场所可能涉及捐赠、法物流通、服务收入、日常维护、人员支出、公益慈善等多类资金往来。其资金来源和用途具有一定特殊性,但只要形成了收支、资产和经济活动,就需要有清楚的记录与必要的内部控制。
财务不透明容易带来三类风险。第一,个人经手款项却缺乏复核,场所财产与个人财产之间可能出现边界模糊;第二,收入有记录、支出无凭证,资金用途难以追溯;第三,商业经营不断扩张,容易冲淡场所原有的宗教和公益属性。
因此,“去商业化”并不等于场所不能发生任何合理收费或经营活动,更不意味着正常维护无需资金。关键在于相关活动是否符合规定、收入是否纳入统一管理、定价和用途是否适当,以及收益是否被个人占有。对于公共治理中制度约束的重要性,也可延伸阅读全面从严治党、全面从严治军为何必须一体推进。
财务检查通常要解决哪些核心问题
一看收入是否完整入账
检查首先要回答资金入口是否清楚。不同渠道取得的款项,应当有相应记录、凭证和管理流程,避免账外收款、个人代收后长期不交账,或者同一笔收入在不同账目中重复、遗漏。
二看支出是否真实、合理
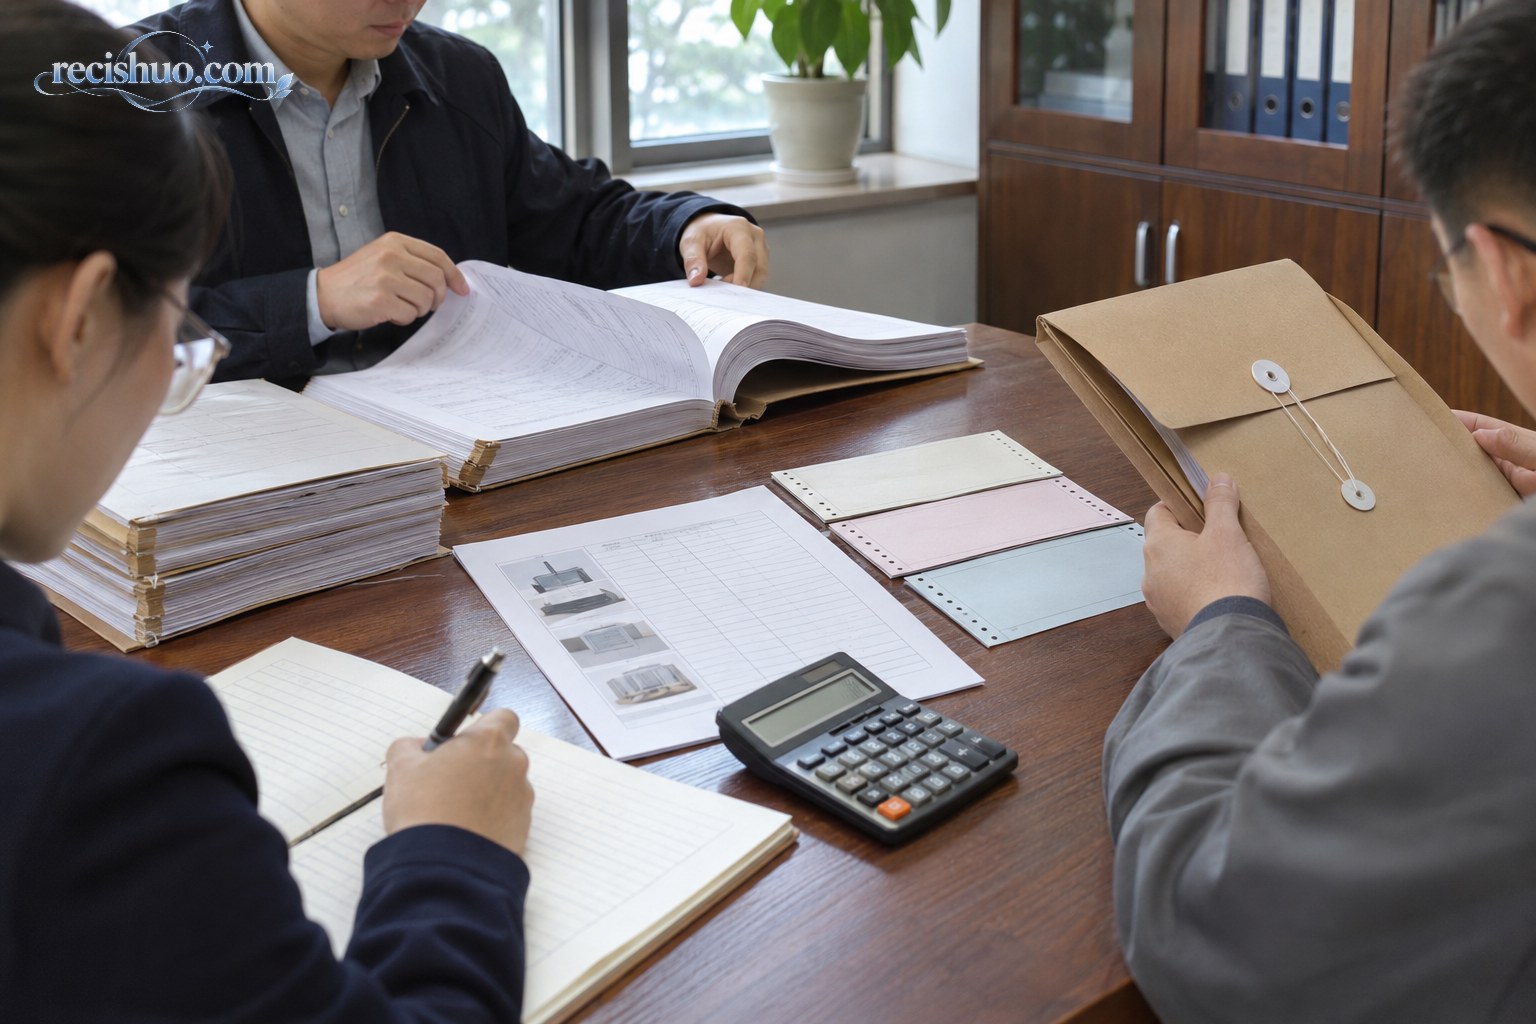
一笔支出不能只有数字,还应当能够说明用途、审批过程和实际去向。合同、发票、付款记录、验收材料与实物情况能否相互印证,是判断账目是否可靠的重要基础。大额采购、工程修缮等事项尤其需要防止一人决定、一人付款、无人复核。
三看资产是否登记清楚
房屋、设备、车辆以及其他重要财产,不能只看购买时的票据,还要核对实物是否存在、由谁保管、是否发生出租或处置。资产长期不盘点,容易出现账上有、现场无,或者实际在用却没有登记的情况。
四看决策与监督是否分开
规范管理不应依赖某个人是否自律,而要依靠职责分离。收款、记账、审批、付款和保管等环节如果全部集中在一人手中,即使暂时没有发生问题,也存在较高风险。建立集体研究、分级审批和定期盘点制度,才能把监督落实到日常。
五看公开机制能否真正运行
公开不是把一张笼统的收支表贴出来就结束。有效公开应当说明公开范围、更新周期、查询方式以及异议反馈渠道,同时依法保护捐赠人和工作人员的个人信息。过度模糊无法监督,公开过度又可能泄露隐私,两者之间需要形成合理边界。
“把钱袋子晒在阳光下”不等于公开所有细节
财务透明的目标,是让相关资金可核验、责任可追溯,而不是将每一名捐赠人的身份、联系方式或具体活动情况全部展示。对公众而言,较有价值的信息包括收入与支出的主要类别、重要项目用途、资产管理情况及监督渠道;涉及个人隐私、安全和依法不宜公开的内容,则应妥善保护。
同样需要区分检查发现、整改要求与违法认定。账目填写不规范、凭证缺失和涉嫌侵占资金,在性质与后果上并不相同。若后续出现具体案件,应以有权机关发布的信息和法定程序为准,不能将检查通知或网络传言直接当成结论。理解这一点,可参考案件被提起公诉后,已确认事实与后续程序应如何区分。
普通公众可以关注什么
- 查看正规渠道:了解场所是否设有规范的捐赠方式、票据管理和信息公开区域,不轻信个人账户或来历不明的收款链接。
- 保留必要凭证:参与捐赠、购买服务或发生其他支付时,可留存票据、转账记录及用途说明。
- 警惕强迫与诱导:自愿捐赠不应变成攀比消费,更不应以制造焦虑、承诺特殊回报等方式诱导大额付款。
- 理性提出疑问:发现账目公开前后矛盾或收款主体异常,可先通过场所公布的渠道询问;涉及明显违法线索,再向有关部门如实反映。
- 避免网络审判:未经核实的截图、账本片段和个人爆料可能缺少上下文,不宜据此点名指控或传播他人隐私。
检查之后,更重要的是形成长期制度
集中检查能够发现问题,但规范管理不能停留在一次核账。更有价值的结果,是推动场所建立统一账户、完整凭证、集体决策、定期审计、资产盘点和信息公开等常态制度,并对发现的问题明确整改期限和复核方式。
对寺院道观而言,透明财务不是额外负担,而是保护正常宗教活动、维护捐赠人信任和降低内部管理风险的基础。对社会公众而言,也应把注意力放在制度是否完善、整改是否落实,而不是把所有场所商业化标签化。只有收入有记录、支出有依据、资产有台账、监督有渠道,“回归非营利属性”才会从原则要求变成可验证的日常管理。
版权声明:本文由热词说本站编辑原创撰写,未经许可不得转载。撰写日期:2026年11月5日。
本站编辑原创,发布日期:2026年11月05日 13时35分40秒(北京时间)