“明治‘败走’中国”的说法近日引发关注。根据媒体报道,日本明治控股拟将其在华乳制品及B2B业务转让给上海澳雅食品,交易对价约为3.2亿元,预计于12月31日完成交割。就现阶段公开信息而言,更准确的理解是:这是一项仍待完成的业务转让安排,不能直接等同于明治所有产品、品牌及相关业务全面退出中国市场。
“败走”具有鲜明的情绪色彩,却无法交代交易范围、进度和后续安排。对消费者而言,真正值得关心的并不是一个戏剧化标签,而是哪些业务可能发生变化、产品供应是否调整,以及后续由谁承接经营。
目前能够确认的事情有哪些
从现有报道可以提取出四项关键信息:拟进行转让的一方是日本明治控股;所涉范围为在华乳制品及B2B业务;拟受让方为上海澳雅食品;披露的交易对价约为3.2亿元,并预计在12月31日完成交割。
这些表述中,“拟”“预计”都很重要。它们说明交易安排已经被报道,但不能把计划完成时间写成已经交割的事实。在正式交割之前,交易是否按期完成、具体资产和业务如何衔接,仍应以后续正式信息为准。
“乳制品业务”与“整个中国业务”不是同一个概念
企业名称、品牌名称和具体业务板块经常被混在一起讨论。一家企业转让某项业务,不必然意味着品牌从市场彻底消失,也不必然表示其他业务同步终止。现有信息明确提到的是乳制品及B2B业务,因此不宜自行扩大到所有产品线、全部渠道或整个中国市场。
同样,“转让”也不同于简单关停。业务被承接后,资产、客户关系、供应链或经营安排可能进入新的衔接阶段,但究竟哪些内容包含在交易中,目前不能仅凭一句摘要作出结论。
B2B业务究竟是什么
B2B即企业对企业业务。在乳制品行业中,它可能服务于餐饮、烘焙等企业客户。普通消费者未必直接看到供应商名称,却可能在咖啡、甜点或餐食中接触相关原料。需要注意的是,这只是对业务模式的一般解释,并不代表本次交易一定包含某一种具体产品或客户。
B2B业务与超市零售的经营逻辑并不完全相同。企业客户往往更看重稳定供货、规格适配、冷链能力和服务响应。因此,判断业务转让的实际影响,不能只观察商超货架,还要关注企业客户的供应衔接与合同安排。
约3.2亿元对价能说明“经营失败”吗
不能仅凭交易对价下结论。对价是交易双方围绕特定标的形成的金额,但如果不知道标的具体范围、资产构成、债务安排和经营情况,就无法据此准确评估企业在中国市场的整体表现。
商业交易中的一个数字只有放回口径中才有意义。类似地,阅读全球央行购买黄金的数据时,也需要先分清统计范围和比较基准。面对本次交易,至少应继续核对:
- 交易边界:究竟包括哪些公司、工厂、产品线、渠道或客户关系;
- 交割条件:预计日期是否调整,交易是否最终完成;
- 品牌安排:相关品牌能否继续使用,使用主体是否变化;
- 供应衔接:零售端和企业客户的供货、售后与合同如何过渡。
在上述信息尚不完整时,把3.2亿元直接解释为“低价甩卖”或“彻底失败”,都缺少足够依据。商业决策可能涉及资源配置、战略聚焦、成本效率和合作方式等多重因素,外界不应自行替企业确定唯一动机。正如讨论人工智能投资过度集中时需要区分投入规模与结构风险,观察企业调整也应区分交易动作与经营结论。
消费者会立刻受到什么影响
现有信息不足以证明相关产品会立即下架,也不足以确认价格、配方、产地或售后政策将发生变化。消费者无需因“败走”二字抢购或囤货,可以从以下几个方面核实实际情况:
- 查看商品包装上的生产者、经销商、产地和保质期,不只看正面品牌;
- 通过品牌官方渠道或正规零售平台确认在售状态,避免把单店缺货理解为全国停售;
- 若涉及储值、订购或企业采购,留存订单、发票与合同,关注服务主体是否变更;
- 购买冷藏乳制品时继续检查储存条件和包装完整性,不因业务消息忽略食品安全。
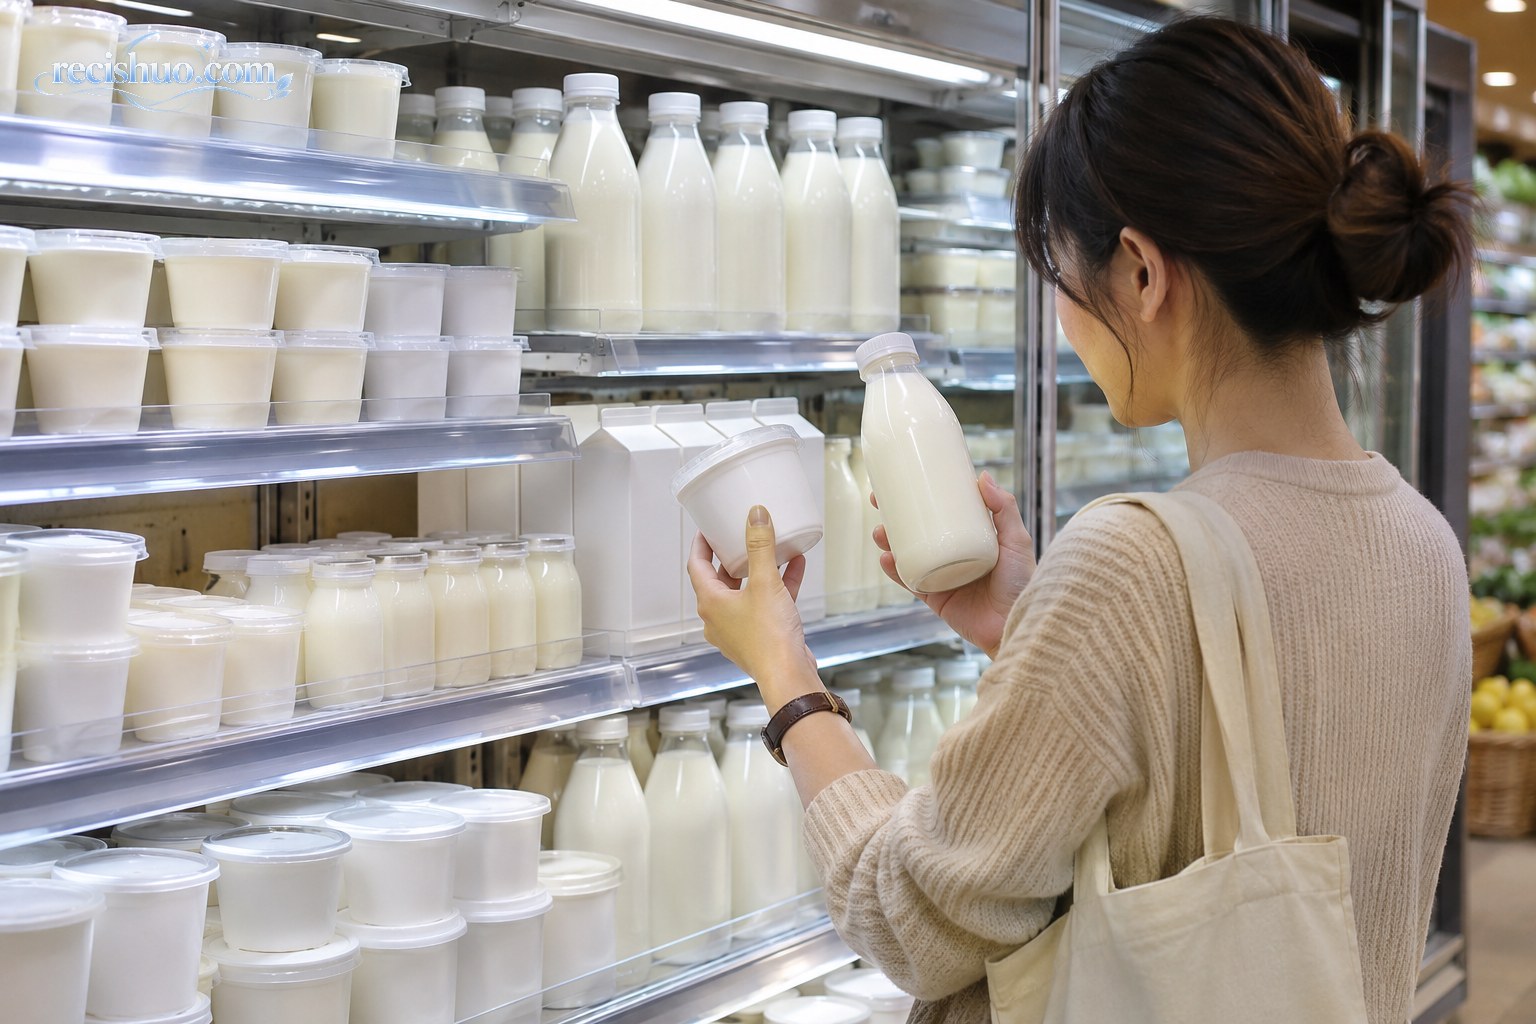
即使交易最终完成,市场变化通常也需要通过具体渠道体现。对于普通消费者,货架供应、官方通知和包装主体变化,比未经证实的“全面撤离”说法更有参考价值。
为何“败走”叙事容易流行
企业调整被描述成胜负故事,能够迅速制造冲突感,却也会抹平商业现实中的层次。业务转让可能意味着原经营主体收缩某个板块,也可能意味着受让方看到了继续经营的价值。对同一交易,卖方和买方的战略意义可能完全不同。
因此,目前更稳妥的结论是:明治控股被报道拟转让在华乳制品及B2B业务,交易尚应关注最终交割;“败走中国”只是外界的概括性评价,不是对全部事实的完整描述。后续判断应以企业正式披露、交割结果及市场端实际变化为依据。
接下来最值得关注的三个节点
- 交易是否在预计的12月31日如期完成;
- 交易标的、品牌授权及运营主体是否有更清楚的说明;
- 零售产品和B2B客户的供应、服务是否平稳衔接。
在这些信息明确之前,既不必把一次业务转让渲染成整个品牌的终局,也不宜忽视它可能带来的经营结构变化。把事实、计划和评价分开,才是理解这则商业消息的可靠方式。
版权声明:本文由本站编辑原创撰写,未经许可不得转载。撰写日期:2026年11月4日。
本站编辑原创,发布日期:2026年11月04日 05时29分02秒(北京时间)