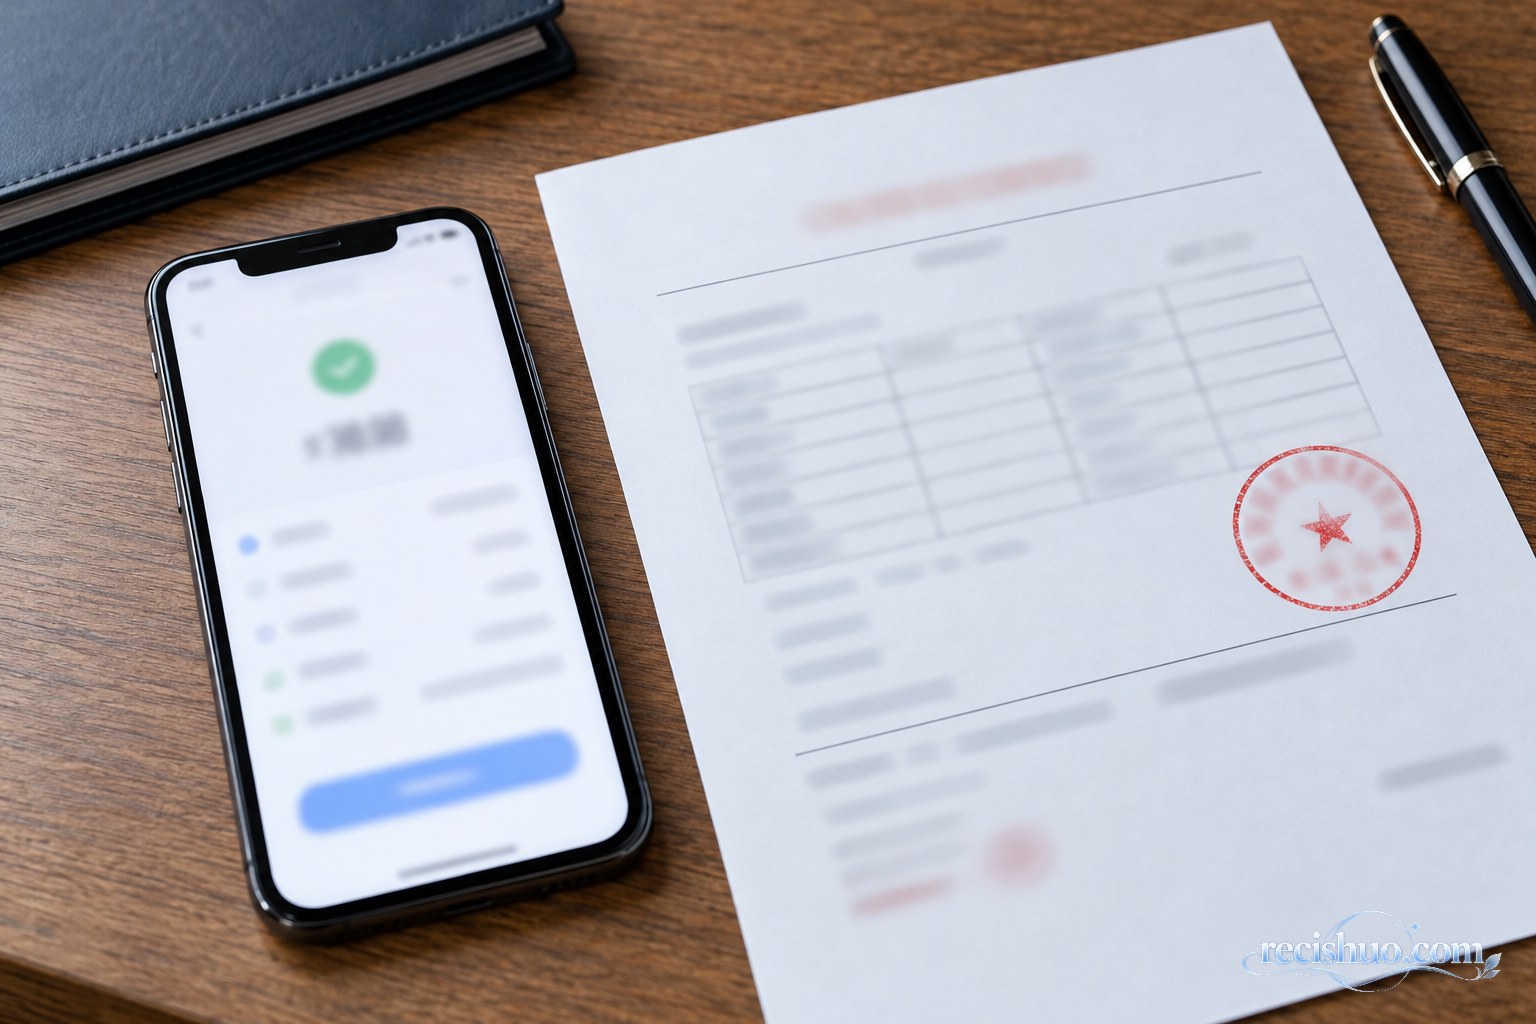
微信转账后值得增加的一个动作,是申请并妥善保存平台提供的官方电子凭证。微信、支付宝和手机银行均提供相应的电子凭证获取渠道。与随手截取的付款画面相比,正式凭证通常具有更完整的交易信息,并带有平台印章或其他核验要素,在发生借款、货款、退款等争议时更有用。
这并不意味着有一张凭证就一定能解决所有纠纷。转账记录首先能够说明资金发生了流动,至于这笔钱究竟是借款、赠与、货款还是共同消费,仍要结合备注、聊天记录、合同及双方后续沟通综合判断。因此,真正实用的做法不是单纯“多截一张图”,而是把转账目的和相关材料完整留存下来。
普通转账截图为什么可能不够用
付款成功页截图的优势是快捷,但其局限也很明显:画面可能只显示金额和部分收款信息,交易单号、付款账户、交易时间等内容未必齐全;截图还可能经过裁剪,旁人难以判断它是否对应争议中的那一笔款项。
此外,聊天窗口中的“已转账”卡片,只能展示特定场景下的局部信息。若原账号无法登录、聊天记录丢失,或者对方质疑图片完整性,仅凭一张孤立截图,解释空间会比较大。正式电子凭证由支付平台或银行渠道生成,更适合作为原始交易记录的补充。
官方电子凭证一般怎样查找
不同应用的入口和名称可能随版本调整,但查找思路大体相同:先进入账单或交易记录,找到具体款项,再查看详情页中与“电子凭证”“转账凭证”或“申请证明”有关的功能。不要轻信陌生人发送的所谓快捷链接,应始终从微信、支付宝或手机银行的官方应用内部操作。
以微信转账为例
- 进入支付账单或相关交易记录,按时间、金额寻找目标转账。
- 打开该笔交易详情,核对收付款信息、时间、金额和交易单号。
- 查看页面是否提供申请电子凭证的入口,并依照页面提示完成身份验证。
- 凭证生成后,通过本人能够控制的安全方式接收、下载和备份。
如果页面入口发生变化,可以在应用内使用帮助与客服功能查询,不要把支付密码、短信验证码或屏幕共享权限交给自称“客服”的陌生人。
支付宝和手机银行也可采用同一思路
先从账单、转账记录或交易明细进入单笔详情,再寻找电子回单、转账证明等功能。银行之间的名称可能不同,有的凭证需要在线申请后下载。取得文件后,应检查姓名或账户标识、金额、时间、交易编号等信息是否与实际交易相符。
转账前后的细节,比事后补材料更重要
官方凭证能增强交易事实的可核验性,却不能自动解释付款原因。尤其是熟人借款,如果转账前没有明确沟通,事后双方对款项性质各执一词,举证难度仍会增加。
- 备注写清用途:根据实际情况注明“借款”“某月货款”“代付费用”等,不要使用容易产生歧义的玩笑用语。
- 重要约定留痕:借款金额、归还日期、货物名称、退款条件等,应通过合同、借条或清晰的聊天内容确认。
- 核对收款对象:转账前确认对方身份和账户,避免因同名联系人、账号被盗等原因转错。
- 大额款项更谨慎:不要把一次转账拆成多笔来规避正常核验;涉及重大财产安排时,可先咨询专业人士。
- 保留原始载体:不要只把截图转发到群聊,也不要随意删除原聊天、账单和合同文件。
类似的留痕意识也适用于其他网络消费和投资场景。面对真假难辨的交易宣传,可以参考识别虚假直播及保存维权证据的方法;涉及贵金属等价格波动较大的交易,则可先了解普通人面对金银价格变化需要看懂的问题,避免仅凭情绪作出决定。
发生纠纷后,怎样整理一套清楚的材料
发现对方不还款、不发货或否认收款时,先保持克制,不要删除记录,也不要通过辱骂、威胁等方式催讨。可以围绕“谁、何时、因何事、支付多少、对方如何回应”整理材料。
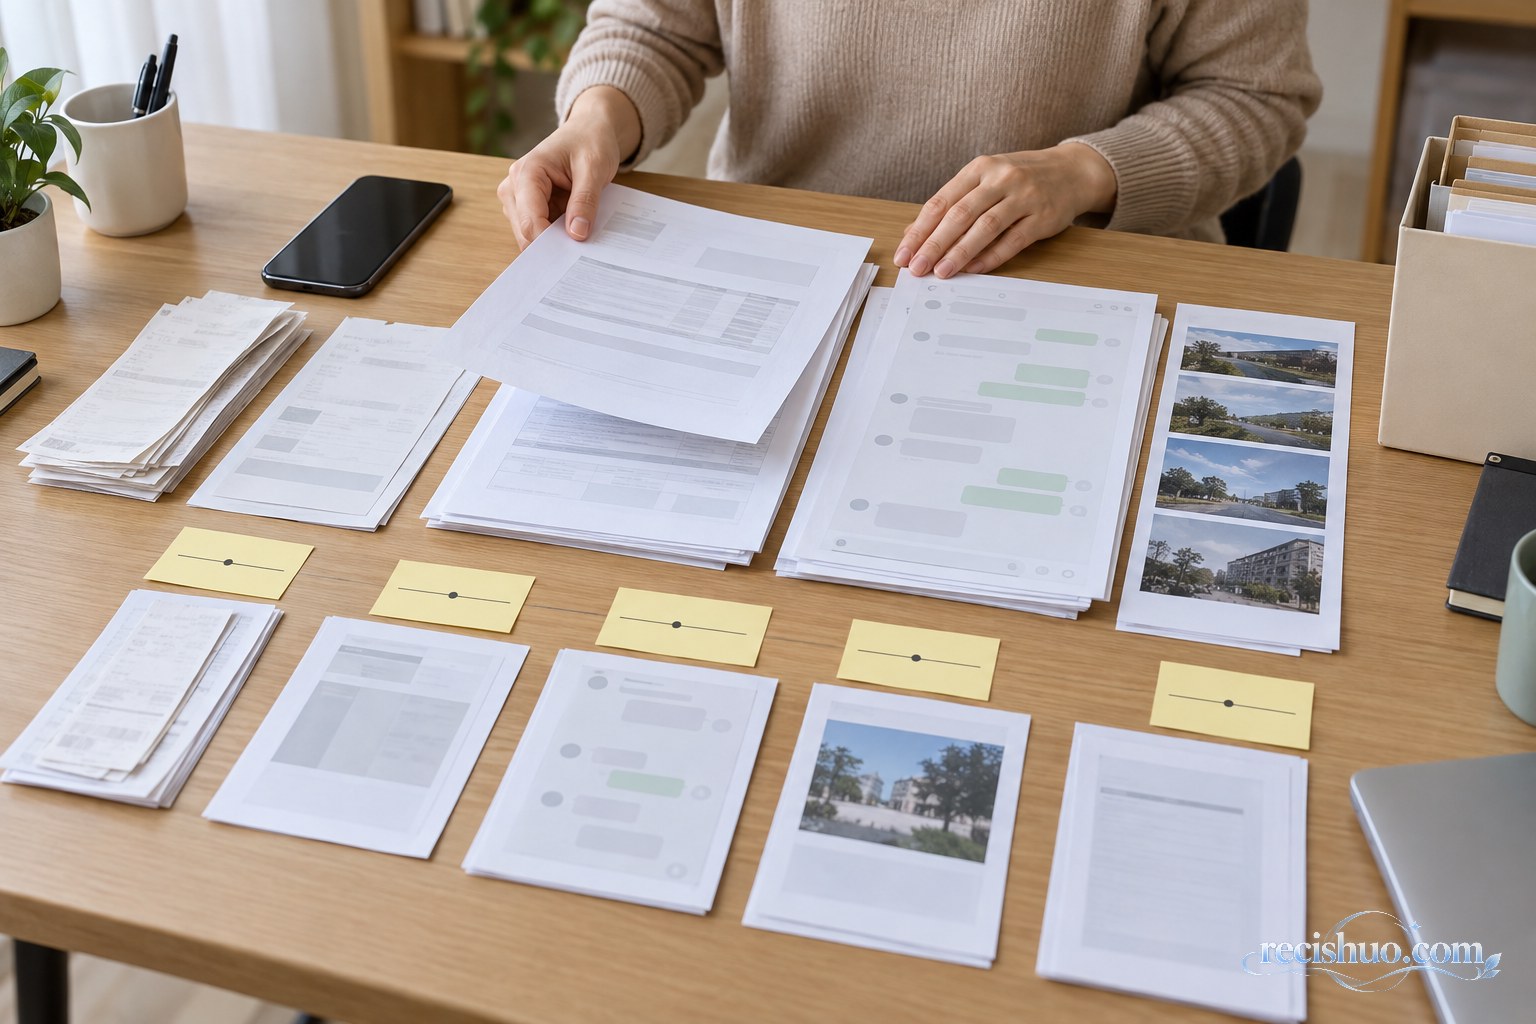
- 保存平台生成的官方电子凭证及原始文件,不要只保留压缩后的图片。
- 导出或连续截取与款项用途有关的完整对话,保留时间和双方身份线索。
- 汇总合同、借条、订单、收货记录、催款记录及对方确认收款的内容。
- 按时间顺序制作简明清单,让每一份材料与具体事实相互对应。
- 备份至本人控制的两个安全位置,并妥善保护身份证号、账号等隐私。
需要注意的是,任何单一材料的证明作用都要结合具体争议判断。不要自行修改凭证内容,也不要为了“补证据”诱导对方作出不真实陈述。若金额较大、事实复杂或准备进入诉讼程序,应携带原始材料咨询律师或依法向有关机构求助。
把“付款成功”变成“记录完整”
移动支付让转账变得很快,但越是操作简单,越容易忽略后续留存。最稳妥的习惯可以概括为:转账前确认对象,转账时注明真实用途,转账后申请官方电子凭证,并将聊天、合同和履行记录一起保存。
这套方法并不复杂,却能减少日后反复解释的成本。与其等争议发生后四处寻找截图,不如在每一笔重要转账完成时,多花几分钟把凭证和背景材料整理好。
版权声明:本文由热词说编辑原创撰写,未经许可请勿转载。撰写日期:2026年11月2日。
本站编辑原创,发布日期:2026年11月02日 14时59分33秒(北京时间)