五部门发布骗局风险提示,首先传递出一个明确提醒:凡是突然制造紧迫感,并要求转账、提供验证码、共享屏幕或下载陌生软件的信息,都不应仅凭对方自报的身份执行。由于现有信息没有提供五部门名称、提示全文及具体骗局类型,相关细节仍需等待或查阅权威发布,不能根据零散截图自行补全。
对普通人而言,最有用的不是背诵不断变化的话术,而是建立一套不会被催促打乱的处理程序。无论对方自称客服、平台人员、熟人还是有关单位,只要触及资金和账户,就先执行“停、断、查、问、报”。
风险提示到底该怎么看
联合风险提示通常具有较强的公共提醒意义,但“多个部门发布”并不代表网上所有转述都准确。阅读时应先确认发布主体、原始页面、发布日期和完整上下文,再判断提示针对的是哪类人群与场景。只有标题或截取半段的图片,不足以证明具体政策、处置方式和责任范围。
还要留意冒充风险提示的二次骗局。骗子可能借“账户异常”“配合核查”“领取补偿”等说法,诱导用户点击链接或安装应用。真正需要做的,是退出当前对话,通过自己找到的官方网站、官方应用或公开客服电话重新核验,而不是使用对方发来的入口。
出现这些动作,应立即停止操作
- 索要验证码:验证码往往直接关联登录、支付或身份确认,不应告诉任何主动联系你的人。
- 要求屏幕共享:共享画面可能暴露短信、账户余额、支付页面和个人资料。
- 催促转入所谓安全账户:不要因“马上冻结”“限时处理”等措辞跳过核验。
- 要求下载陌生应用:来源不明的软件可能索取过多权限,甚至干扰正常通话和支付操作。
- 要求隐瞒家人:“不要告诉任何人”是在切断外部判断,应立即找可信的人商量。
“停、断、查、问、报”五步怎么做
第一步:停
停止输入密码、验证码和身份证信息,不继续点击链接,也不要在对方指导下调整手机权限。即使对方知道你的姓名、订单或部分账户信息,也不能据此认定其身份真实。
第二步:断
挂断电话、结束共享屏幕、退出远程控制,并暂时关闭来源不明的应用。不要接受“不能挂断,否则承担后果”的威胁。中断联系能够打破对方制造的紧迫节奏。
第三步:查
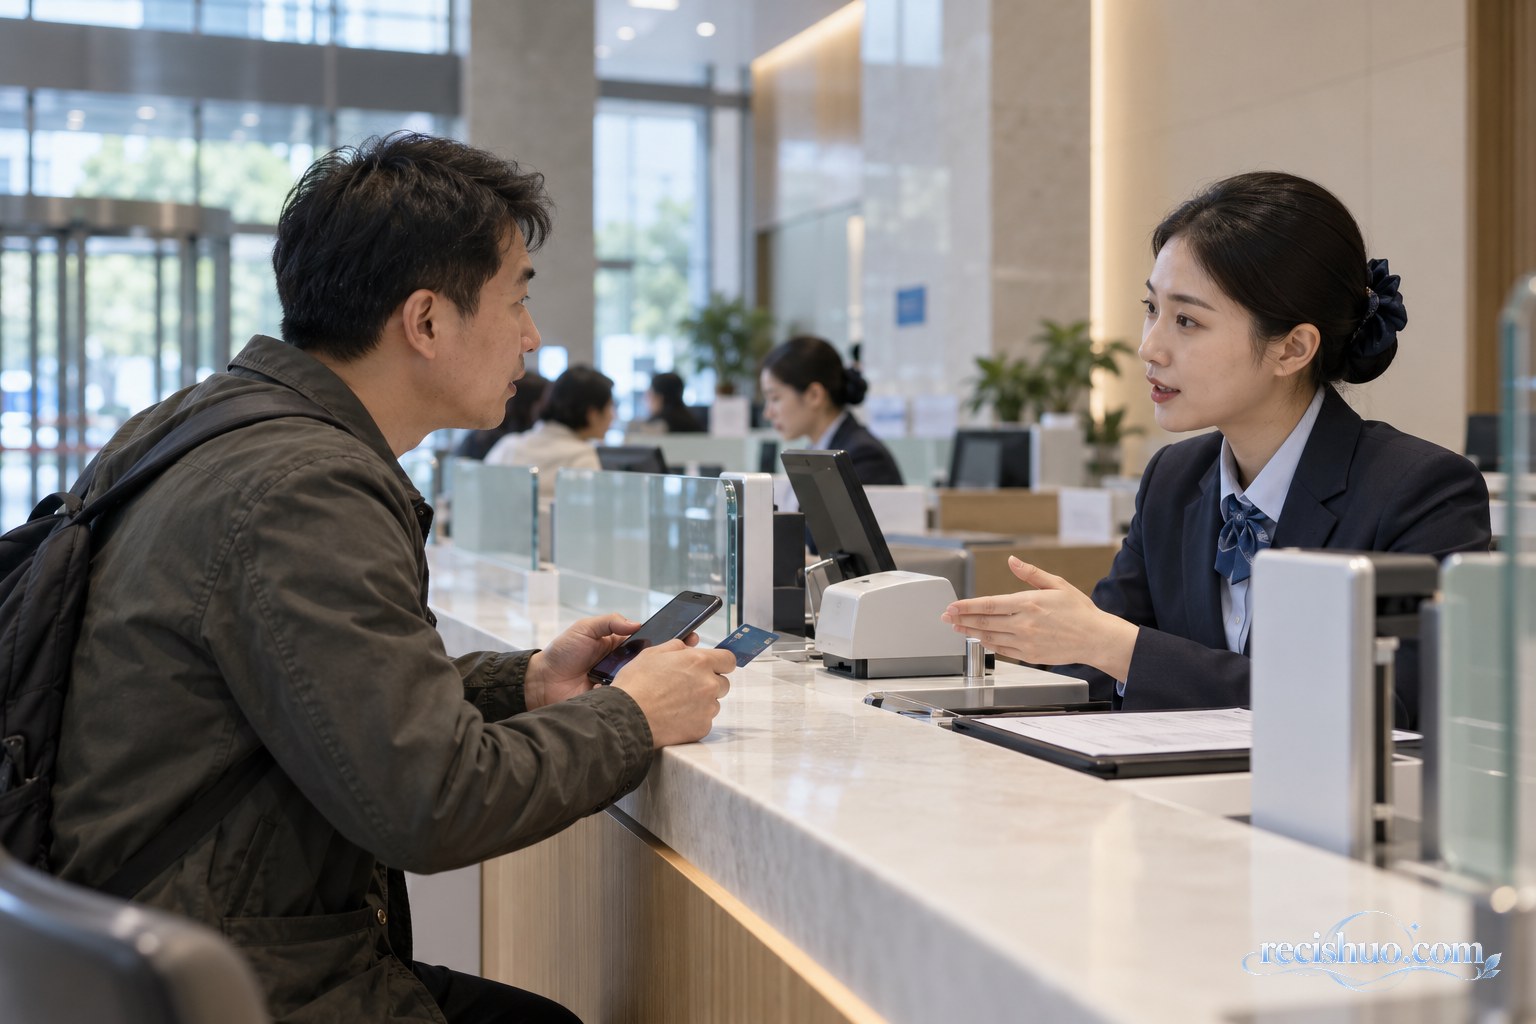
自行寻找官方入口核实,注意网站域名、应用开发者和客服电话是否可靠。涉及银行账户时,直接联系银行或前往网点,不要把正常业务调整误读为资金风险。关于账户和存款处理,也可参考站内的个人异地存款受限后的存量资金处理说明。
第四步:问
向家人、同事或可信朋友复述完整经过。旁观者通常更容易发现不合理之处。若对方声称亲友遇险,应通过原有号码、视频通话或共同联系人进行交叉确认。
第五步:报
发现疑似诈骗可保存来电号码、聊天记录、链接和转账信息,并通过当地公安机关公布的渠道咨询或报案。若已经转账,应尽快联系银行说明情况,同时报警;不要轻信网上声称能够“收费追回”的个人或机构,避免再次受骗。
手机或账户已经操作过,怎样补救
- 立即结束屏幕共享和远程控制,必要时断开网络。
- 使用可信设备修改重要账户密码,避免多个平台继续使用相同密码。
- 联系银行检查交易记录、支付限额和绑定设备,按银行指引采取措施。
- 核对手机中新增的应用及权限;无法判断时,向设备官方客服或专业人员求助。
- 保留证据,不要因羞耻或担心责备而删除聊天和转账记录。
风险也可能来自仿冒网页或被攻击的网站。站点经营者可同时阅读PHP严重漏洞下的网站应急处置指南,及时更新组件、检查异常文件并保护用户数据。
家庭防骗比临时提醒更有效
家庭成员可以提前约定:大额转账必须经过第二人确认;陌生人要求共享屏幕时一律拒绝;老人或未成年人遇到“保密处理”要求时,先联系固定的家人。还可把银行、运营商和常用平台的官方客服电话通过可靠渠道核实后保存,避免紧张时误用搜索广告或陌生短信中的号码。
需要强调的是,受骗并不等于缺乏常识。骗局常利用信息差、时间压力和对权威身份的信任。少一些责备,多一次共同核验,往往更能让家人在真正遇到风险时及时开口。
结语:先核实身份,再处理事情
五部门发布骗局风险提示值得重视,但防骗不能停留在转发标题。最稳妥的原则是:身份未经独立核实,不提供敏感信息;资金用途存在疑问,不进行转账;操作已经失控,立即中断并寻求银行和公安机关帮助。等待几分钟核验,通常比在催促中匆忙决定更安全。
版权声明:本文由热词说编辑原创撰写,未经许可不得擅自转载。撰写日期:2026年10月22日。
本站编辑原创,发布日期:2026年10月22日 04时54分25秒(北京时间)