一笔生猪买卖,理应能够找到猪从哪里来、由谁运输、在哪里称重、经过何种检疫、最终交给谁的完整轨迹。但在广西南宁轩鹏农业发展有限公司相关案件中,账面购销金额极其庞大,绝大部分业务却被查明为虚假交易。“88亿生猪交易竟没有猪”的反差,揭开的并不只是发票问题,更是大宗贸易中合同、资金和票据看似齐全,真实货物却可能缺席的风险。
目前能够确认的情况是什么
据现有信息,经查,2023年至2025年,轩鹏公司利用虚假资质,获得多个地方国有企业的生猪购销业务。此后,该公司依托国企合同形成的信用背书,并通过盗用屠宰证、提交虚假资料等手段骗取数电发票额度。
在这一期间,轩鹏公司累计对外开具发票金额接近88亿元,同期取得发票金额约22亿元,绝大部分购销业务为虚假的生猪交易。需要准确理解的是,88亿元指向累计对外开票金额,不等于现场查获了同等价值的生猪,也不能在缺少进一步通报时自行推算违法所得、税款损失或相关企业责任。
目前披露的信息没有说明每一笔业务的具体流向、资金是否闭环回转、涉事主体数量以及后续责任认定。因此,对案件性质、参与者责任和损失规模,仍应以有权机关进一步发布的信息为准。
为什么有合同、有发票,仍可能没有真实交易
合同和发票都是商业活动的重要凭证,但它们只能证明有关主体作出了书面约定或进行了票据处理,不能单独证明货物确实完成交付。真实的生猪购销通常会在多个环节留下相互印证的记录:
- 货物流:养殖来源、装车数量、车辆轨迹、过磅数据、卸货签收等记录应能连续对应。
- 检疫流:动物检疫、运输及屠宰环节形成的凭证,应当与批次、时间、数量和目的地匹配。
- 资金流:付款主体、收款主体、金额和时间应符合合同约定,异常快速回流或层层过账值得警惕。
- 票据流:进项与销项发票所载货物、数量、单价和交易双方,应与实际履约资料一致。
只有这些证据能够彼此咬合,才能形成较可靠的交易闭环。若企业只查看合同盖章和发票状态,却不核验货物去了哪里,形式完整反而可能掩盖实质空转。
国企合同“背书”为何会放大风险
在商业合作中,国企合同可能被外部机构理解为履约能力和业务真实性的证明。如果前端资质审查不严,虚假主体便可能利用这种信任继续获取授信、开票额度或上下游合作机会,使一份未经充分核验的合同成为下一环节的证明材料。
这也提醒交易参与方:合作对象的性质、规模和知名度,都不能替代对单笔业务的实质审查。所谓“有国企参与”“以前合作过”或“手续看起来齐全”,最多只能作为背景信息,不能成为跳过验货、运输核查和独立询证的理由。
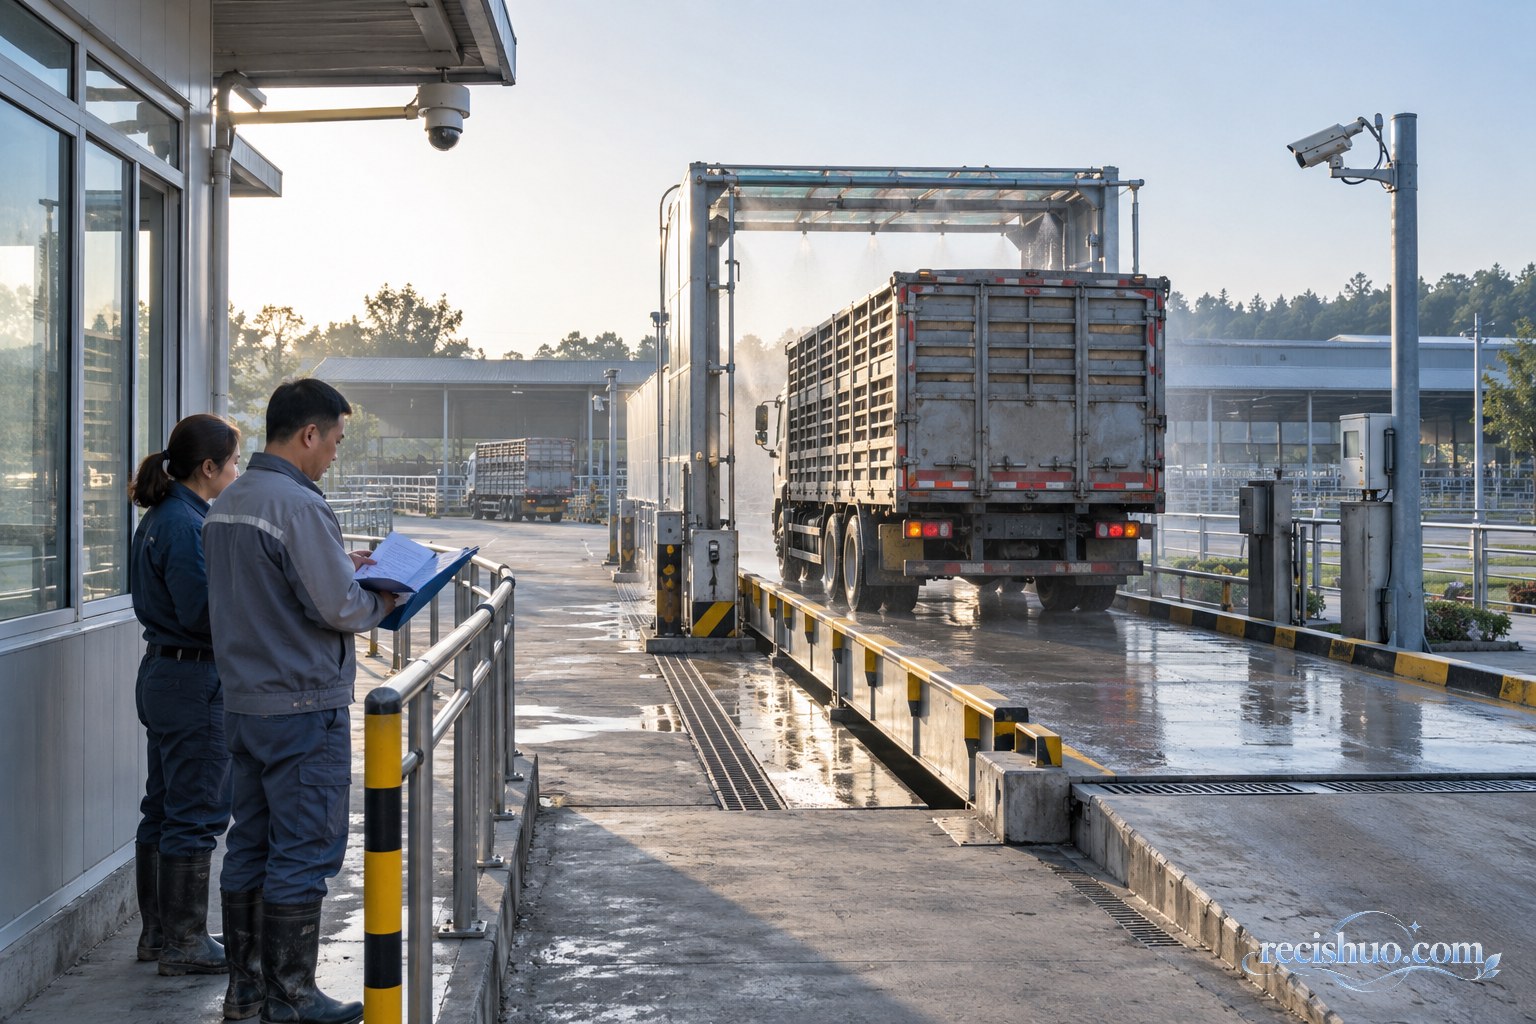
核验生猪购销,不能只在办公室看材料
生猪属于需要真实运输、检疫和交接的特殊商品。企业开展此类大宗交易时,可以沿着以下顺序核查:
- 先查主体。核对供应方、采购方及相关场所的真实经营能力,确认资质来源和有效状态,不能仅接收对方发送的扫描件。
- 再查批次。把合同中的数量、交付日期与检疫、车辆、称重、入场及结算记录逐项对应。
- 抽查现场。对高金额、短周期、频繁转手的业务进行现场盘验或委托独立机构核验。
- 反向询证。分别向运输方、交付场所和上下游确认信息,避免全部证据都由同一交易对手提供。
- 识别异常。关注交易规模与人员、场地、车辆和资金能力明显不匹配,以及相同材料重复使用等情形。
公众阅读巨额案件信息,也要避免三个误区
开票金额不等于实际损失
发票金额、资金流水、合同金额、非法获利和税款损失是不同概念。在权威调查尚未给出完整数据前,不能把其中任何两个数字直接画等号。
绝大部分虚假不等于每笔都虚假
现有信息使用的是“绝大部分购销业务均为虚假”的表述。判断具体合同及相关方是否承担责任,需要逐笔证据和法定程序支持。
惊人标题不能代替证据边界
面对数字庞大、反差强烈的事件,应优先分清哪些是已经查明的事实,哪些仍待披露。此前在辨别涉及公共安全的网络传言时需要核对原始通报,在阅读不断变化的灾情数据时也要区分统计口径;同样的方法也适用于经济案件:确认发布主体、查看原始措辞,不用推测填补信息空白。
真正需要补上的,是穿透式核验
这起事件最值得警惕之处,是形式材料可能被组合成一条貌似完整的商业链。防范此类风险,不能只增加签字和盖章,而要让不同来源的数据相互验证:合同能否对应真实批次,发票能否对应真实交付,付款能否对应真实交易,资质能否通过官方渠道独立确认。
对于交易量巨大、周转过快或利润明显偏离常态的业务,审核标准更应提高。把核验做到货场、车辆、地磅和交接环节,才能让“纸面上的猪”回到真实可追溯的交易之中。
本文由热词说编辑原创撰写,版权所有,未经许可不得转载。撰写日期:2026年10月23日。
本站编辑原创,发布日期:2026年10月23日 11时29分40秒(北京时间)