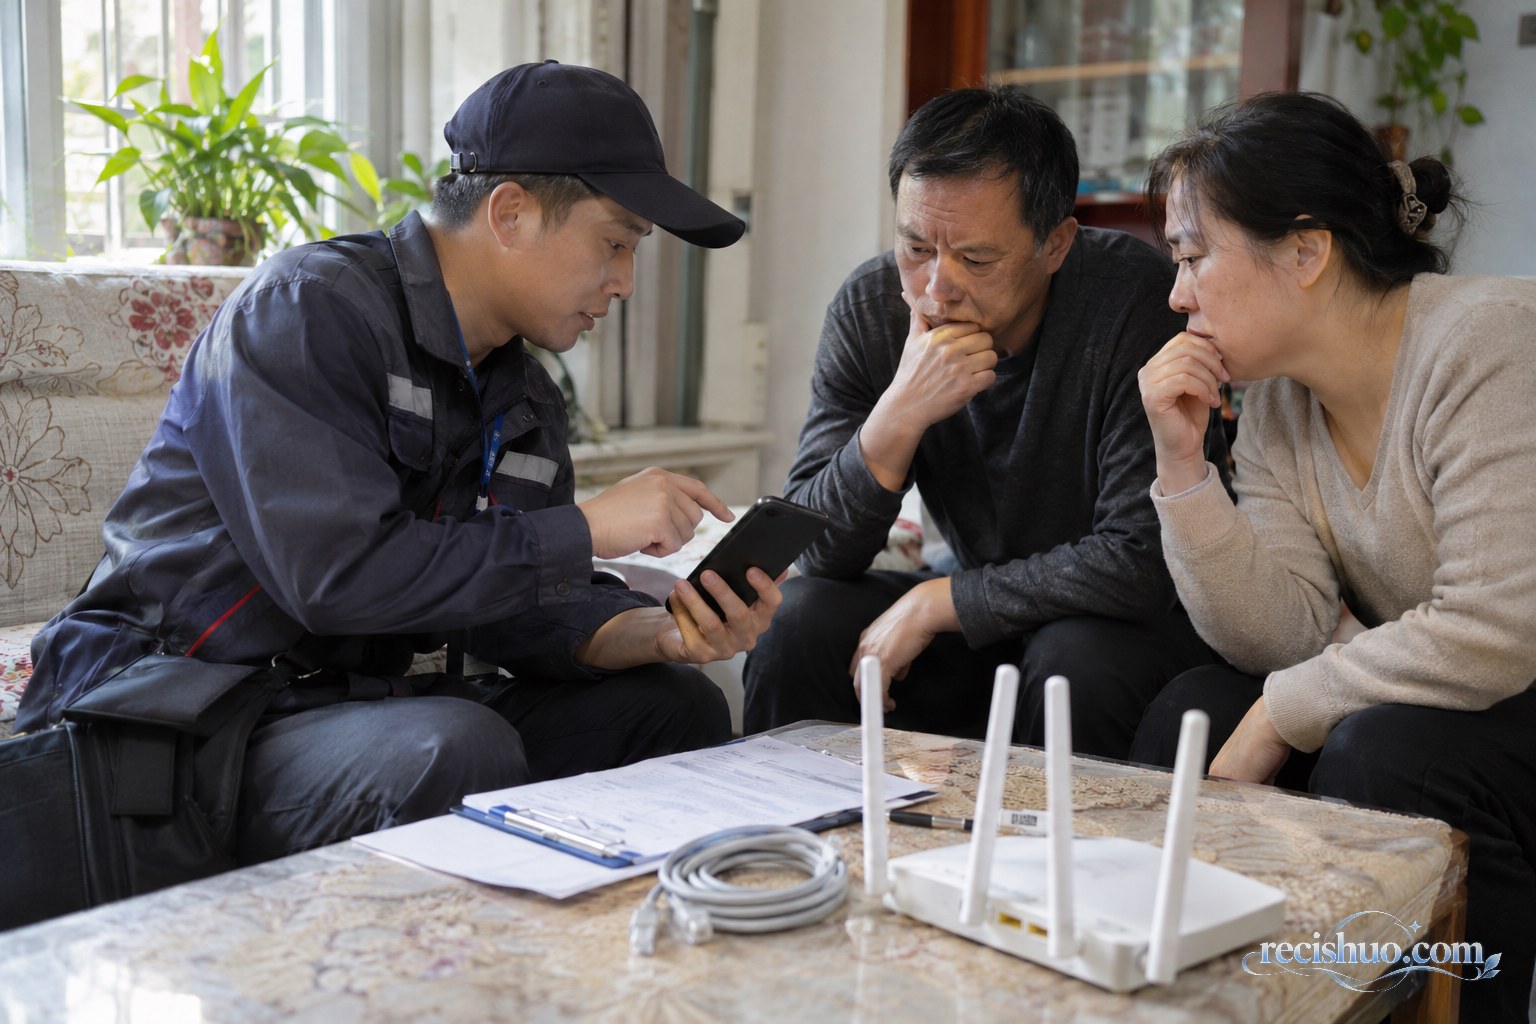
一次看似普通的宽带升级,竟可能让用户背上自己并不知情的贷款。现有信息显示,运营商外包人员杨某上门为严先生夫妻办理宽带升级;9月5日,夫妻二人发现名下出现合计15.5万元网贷。经查,杨某涉嫌假借办理业务操控手机,并诱导当事人完成人脸识别,从而套取贷款。
目前披露的信息还显示,受害者达到10人,涉案金额为123.38万元,杨某是在缓刑期内作案。对于案件尚未公开的具体办理流程、平台责任和款项去向,不宜自行补充或作出结论。但事件已经给普通用户敲响警钟:宽带安装可能需要调试设备,却不意味着工作人员可以随意控制用户手机,更不需要用户在不清楚用途时反复刷脸。
“宽带升级”为什么会变成网贷风险
智能手机已经同时承载通信、支付、借贷、身份认证和短信验证等功能。外人一旦能够长时间操作手机,又能说服机主配合验证码或人脸识别,就可能突破多道安全关口。
这类风险的迷惑性在于,许多操作会被包装成“激活套餐”“确认本人”“领取优惠”或“完成系统认证”。用户看到的是宽带业务,手机后台实际进入了什么页面、授权了哪些权限、提交了什么申请,却未必清楚。
人脸识别不是普通的拍照步骤,而是一种重要的身份核验手段。它能证明镜头前出现了特定人员,却不能自动证明此人真正理解并同意屏幕上的交易。只要办理事项、金额、合同主体或页面内容说不清楚,就应立即停止。
上门办理业务,先守住四条底线
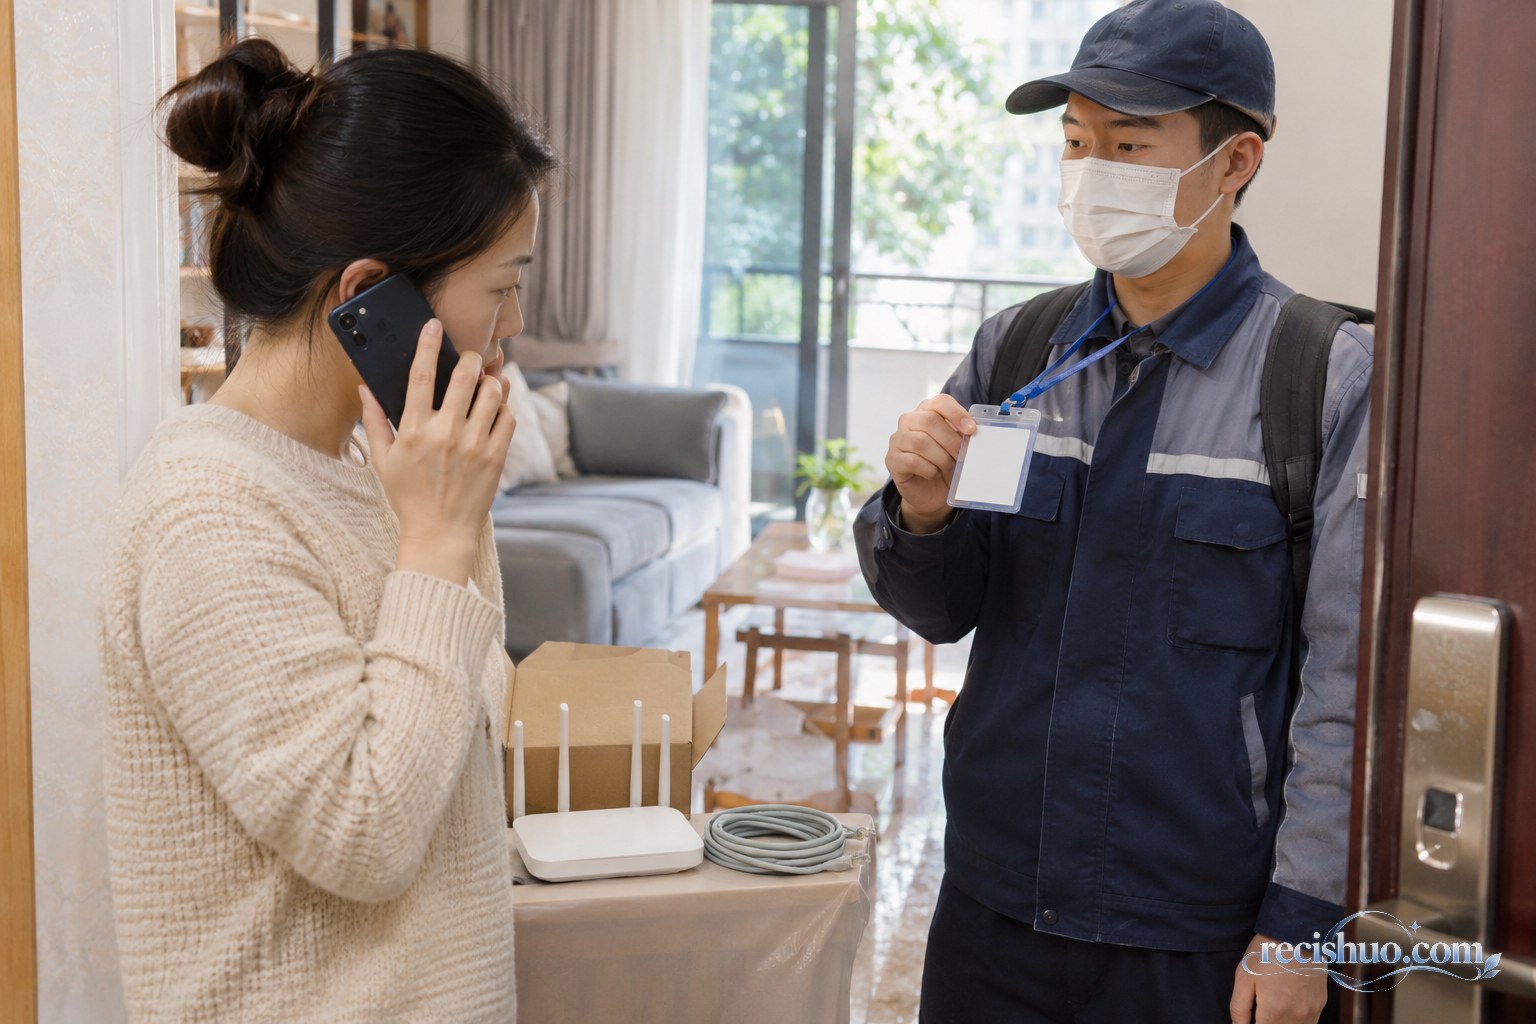
一、身份要通过官方渠道独立核验
不要只看制服、工牌或对方展示的派工短信。应当通过运营商官方网站、官方应用或账单上的客服电话,核对是否确有工单、上门时间、服务项目和人员信息。电话应由用户自己查找并拨打,不要直接使用对方提供的陌生号码。
二、自己的手机始终由自己操作
安装人员调试路由器、光猫或网络线路,与查看用户的支付软件、短信、通讯录通常不是一回事。确需在手机上设置网络时,用户应自己输入密码、点击页面,并看清每一步。不要把已解锁的手机交给陌生人长时间操作,更不要允许对方删除短信、通话记录或应用。
三、验证码和人脸识别必须对应明确事项
收到验证码后,先读完整短信,确认发送机构、用途和风险提示。任何“不要看内容,直接告诉我”“只是取消一下”“刷个脸才能装宽带”的说法,都值得警惕。若页面涉及借款、授信、银行卡绑定、支付、电子合同或信用查询,应立即退出并联系官方客服。
四、优惠不能只有口头承诺
套餐名称、月费、合约期限、设备费用、违约条件和办理主体都应在正式页面或业务单据中明确呈现。如果对方以“名额马上结束”为由催促刷脸、签字或输入密码,宁可暂停办理,也不要在信息不完整时继续。
出现哪些迹象,应当立刻中止操作
- 工作人员要求关闭屏幕录制提示、删除短信或清理浏览记录;
- 手机突然安装陌生应用,或进入与宽带业务无关的金融页面;
- 短信中出现借款、授信、放款、还款、电子合同等字样;
- 对方索要银行卡密码、支付密码,或让用户连续提供多个验证码;
- 要求把脸对准镜头,却拒绝说明认证对象和具体用途;
- 办理完成后,手机出现陌生账户、异常扣款或未知通知。
数字页面发生异常时,既不能仅凭对方口头解释,也不要因为界面看起来“像官方的”就放松警惕。核验方法与识别网络失真内容的思路相通:应检查信息来源、操作对象和可验证记录。读者也可参考如何识别失真内容与核对信息边界。遇到明显不合常理的信息,则应像核查天气应用异常数值一样,换一个独立渠道交叉确认。
发现名下异常网贷后,按这个顺序处理
- 立即停止继续操作。收回手机,断开与陌生设备的连接,不再向对方提供验证码、人脸识别或银行卡信息。
- 先保存原始证据。记录上门时间、联系电话、工单信息、聊天记录、短信、应用页面、合同提示和资金流水。截图时保留上下文,不要急着卸载应用或清空记录。
- 联系相关机构核实。通过官方公开渠道联系运营商和贷款相关机构,说明并非本人真实意愿办理,询问账户状态、合同信息及异议处理方式,同时保存受理编号。
- 及时报警。如怀疑身份信息被冒用、贷款被他人操作或资金遭转移,应尽快向公安机关反映,并如实提供现有材料。
- 检查其他账户安全。修改重要账户密码,核查银行卡绑定、支付授权、陌生应用权限和登录设备。密码不要在多个平台重复使用。
- 持续关注账户变化。保留后续短信、电话和处理回执,按时间顺序整理材料。对无法确认的催收电话,不透露新的验证码或敏感信息,应转向相关机构的官方渠道核实。
处置时尤其要避免两个误区:一是因为担心“影响征信”就向陌生收款账户匆忙转账;二是只与当初的上门人员私下协商,却不向正式机构说明情况。异常贷款涉及身份认证、合同和资金流转,单靠口头承诺很难形成完整记录。
家中有老人时,最好提前约定办理规则
家庭成员可以事先约定:陌生人上门办理通信、金融或设备业务时,必须先通知家人;手机不交给别人单独操作;验证码不转述;人脸识别前必须看清页面;涉及付费、分期、授信或签约,一律暂停并由家人共同核对。
还可以把运营商官方客服、银行客服电话和紧急联系人存入通讯录。真正遇到催促时,一句“我需要先联系家人和官方客服确认”,往往就能争取到必要的核验时间。
便利服务不能以交出手机控制权为代价
宽带上门安装本来是便民服务,但制服、工牌和专业话术并不等于可以无条件信任。核验身份、本人操作手机、看懂验证码、拒绝不明刷脸,并不会妨碍正常安装,却能显著减少被冒名申请金融业务的机会。
最值得记住的原则很简单:装宽带可以让工作人员碰设备,但不要让其掌控你的数字身份。凡是涉及贷款、授信、银行卡、验证码和人脸识别,都应停下来确认“谁在办理、办理什么、会产生什么后果”。
版权声明:本文由热词说编辑原创撰写,未经许可不得转载。撰写日期:2026年11月5日。
本站编辑原创,发布日期:2026年11月05日 08时25分55秒(北京时间)