“宇树暴涨1100亿”最需要先看懂的,不是一个足够醒目的数字,而是市场正在重新评估人形机器人和人工智能的想象空间。宇树科技顶着“人形机器人第一股”的光环上市后,市值曾从最高约4400亿元回落至1638亿元,投资者一度明显转向克制;如今热情重新升温,说明市场预期又发生了变化。
但必须明确:市值增加不等于公司账户里多了同等规模的现金,也不等于收入、利润同步增长。它是股票价格与股本共同形成的市场估值,既可能反映技术与产业前景,也会受到情绪、流动性和风险偏好影响。因此,面对“暴涨1100亿”,真正实用的问题应当是:上涨由什么推动,基本面能否跟上,当前价格包含了多少尚未兑现的预期?
从4400亿元到1638亿元,再到热情回归意味着什么
此前由高位回落,至少说明市场并非始终愿意为“人形机器人第一股”的标签支付高溢价。新技术企业上市初期往往同时承载产品价值、行业成长空间和稀缺性预期,一旦资金开始重新衡量商业化速度,估值就可能快速收缩。
现在热情再起,可以理解为部分投资者重新认识人工智能与机器人结合的潜力。有关“两次认错”和“低估了AI”的讨论,也强化了这种预期转向。不过,仅凭现有信息,还不能断言上涨完全来自哪项业务进展,更不能把市场观点直接当成经营事实。具体涨幅的起止日期、计算口径以及公司同期披露,仍应分别核对。
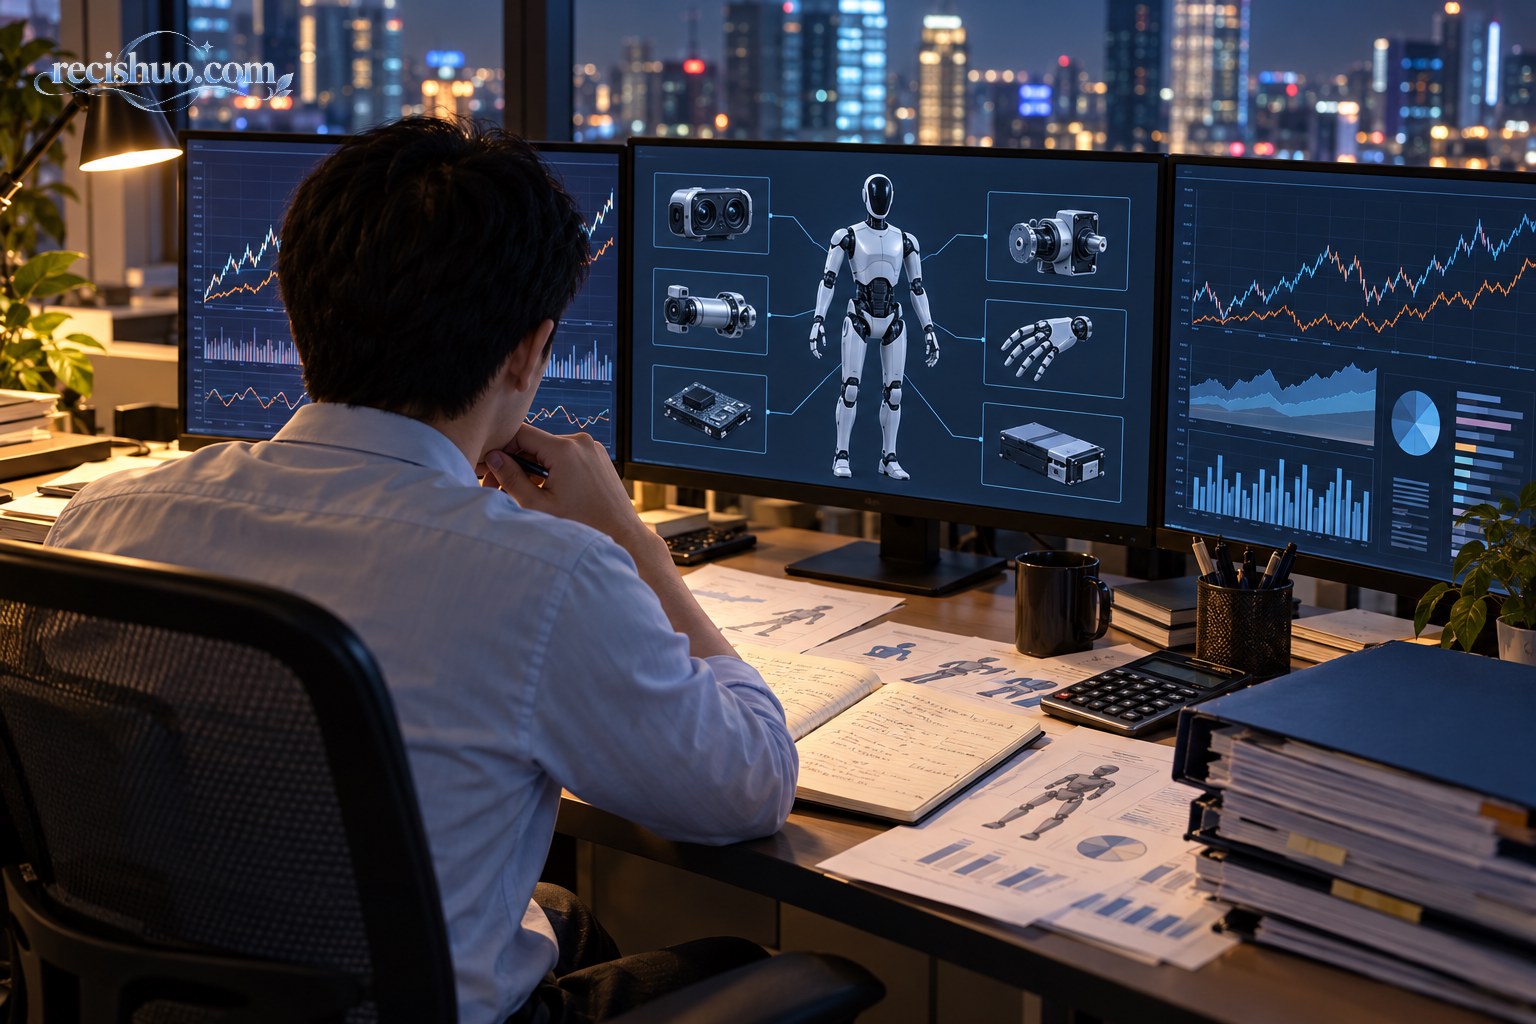
1100亿元究竟买的是什么预期
第一层是人工智能带来的能力跃迁
人形机器人过去常被当作机械控制与硬件集成产品,人工智能进展则让市场开始期待它具备更强的环境感知、任务理解和动作泛化能力。这里的关键不是机器人会不会完成一次精彩演示,而是能否在不同环境中持续、稳定、安全地完成任务。
市场容易把技术趋势迅速折算进价格,但技术走向产品仍要经过训练、部署、维护和成本控制。类似的预期变化也会出现在其他AI产品上,读者可以结合Kimi致歉及用户补偿信息核对指南观察:技术能力、实际服务和用户权益始终是三个需要分别验证的层面。
第二层是人形机器人产业的稀缺性
当一家公司兼具人形机器人业务、上市平台和较高关注度时,其估值可能包含显著的稀缺性溢价。问题在于,稀缺并不等于不可替代。竞争者增加、技术路线变化、核心零部件成本下降,都可能重新分配产业价值。
判断制造业公司的长期位置,不能只数热点概念,还要看供应链、交付和规模化能力。对产业竞争力的观察方法,可参考我国造船业持续领跑全球的优势拆解:真正稳定的优势通常来自研发、制造、供应链与客户验证的共同积累。
第三层是对未来订单和应用场景的提前定价
机器人能进入工厂、仓储、商业服务还是家庭环境,决定了潜在市场的边界。但“可以使用”与“值得大规模采购”之间,隔着可靠性、效率、安全、维护成本和投资回收期。某个场景里能够运行,不代表它已经形成可复制的商业模式。
判断估值能否站稳,重点核对四类信息
- 收入结构:分清人形机器人、其他机器人产品以及相关服务各自贡献,避免把整个公司收入都归因于最受关注的业务。
- 订单质量:区分意向、试点、小批量采购和可持续复购。订单金额之外,还要看交付周期、验收条件与客户集中度。
- 产品可靠性:关注连续工作时间、故障率、负载能力、复杂环境适应性以及维护难度。公开视频可以展示能力,却无法替代长期运行数据。
- 现金与利润:规模扩张可能同时增加研发、产线和售后投入。收入增长是否带来合理毛利和经营现金流,比单纯出货量更能说明商业质量。
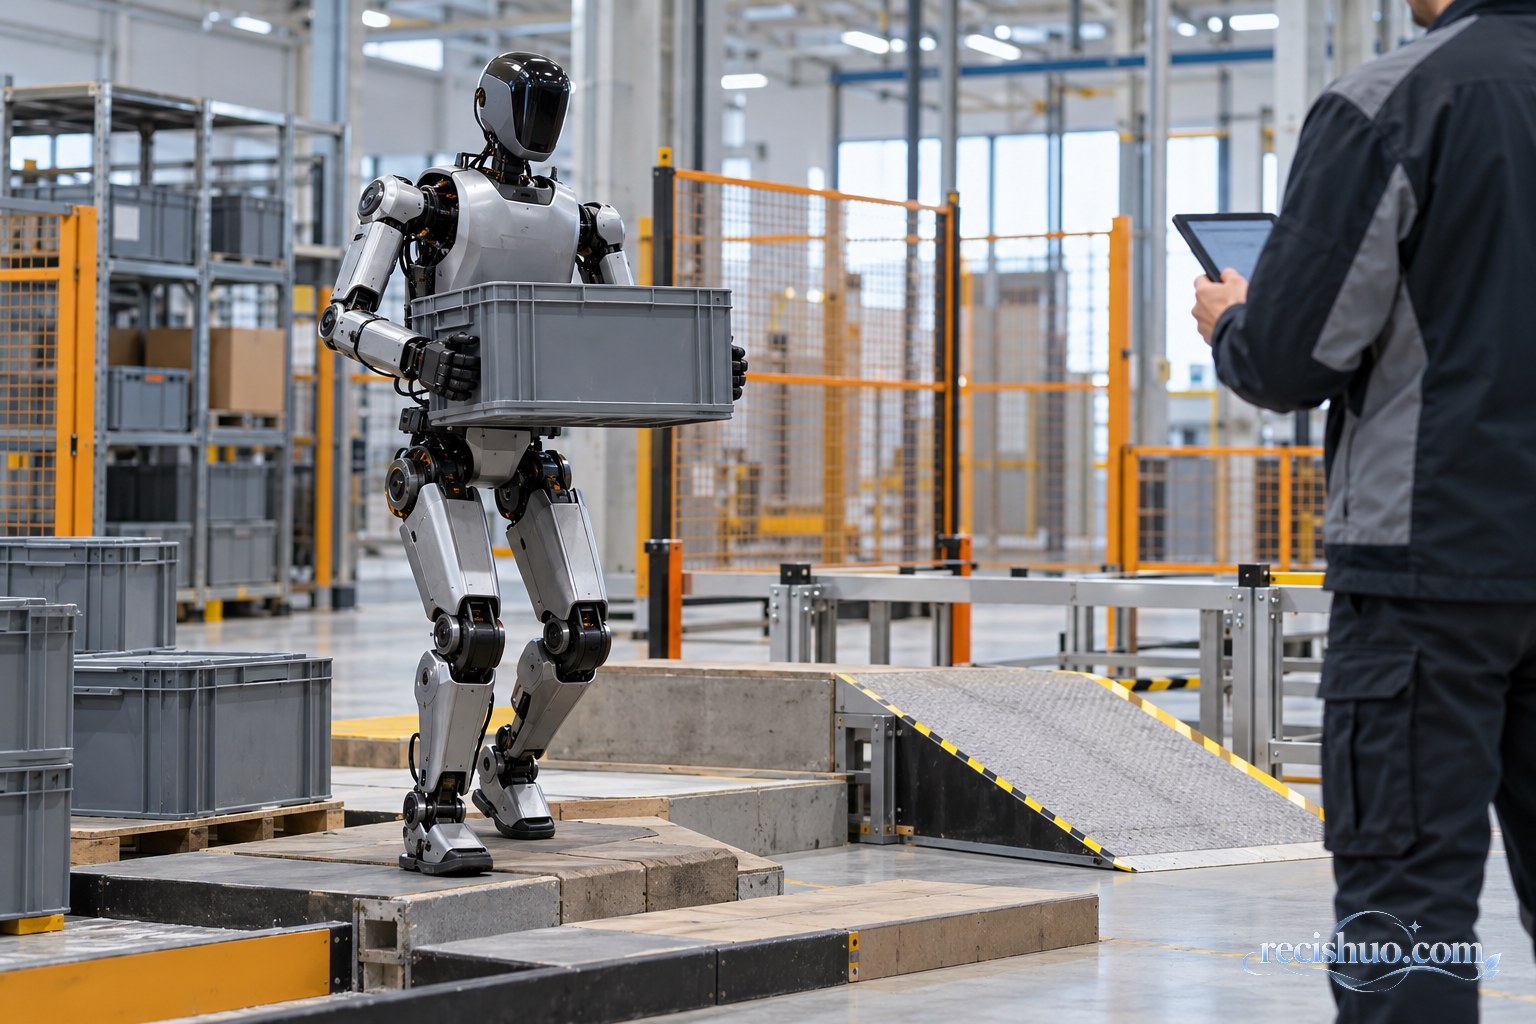
普通投资者最容易掉进三个误区
误区一是把市值上涨理解为企业已经赚到钱。市值是市场对未来的报价,利润和现金流才是经营结果,两者可能在很长时间内不同步。
误区二是只看行业空间,不看买入价格。一个行业可以拥有广阔前景,但如果价格已经提前计入多年高增长,任何交付延迟或竞争加剧都可能造成较大波动。
误区三是用单一新闻替代持续跟踪。技术行业的信息变化很快,应该把公司公告、定期报告、产品交付与客户验证放在一起观察,而不是依赖截取的涨幅或二手解读。面对产业链报价变化时,同样需要辨别现货、合约和不同规格的口径,可延伸阅读内存价格倒挂与电脑升级选择指南。
理性看待这轮估值回升
宇树市值重新上行,反映了资本市场对AI与人形机器人融合前景的关注回暖,也说明投资者愿意再次为未来增长支付溢价。但1100亿元的变化本身既不能证明企业价值被准确发现,也不能证明行情必然脱离基本面。
更稳妥的态度,是把它视为一道需要后续数据回答的问题:产品能否从展示走向稳定工作,订单能否从试点走向复购,收入能否转化为现金流,技术优势能否在竞争中持续。只有这些答案逐步清晰,估值才可能从市场想象变成可验证的企业价值。
版权声明:本文由热词说编辑撰写,未经许可请勿转载。撰写日期:2026年10月26日。
本站编辑原创,发布日期:2026年10月26日 23时37分22秒(北京时间)